📋 ZusammenfassungIm Ausland summieren sich bis zu vier Gebührenarten auf einer Kartenzahlung. Die teuerste davon entscheiden Sie selbst — am Terminal.
Zwei Wochen Thailand, alles mit Karte bezahlt, und auf der Abrechnung stehen plötzlich Beträge, die niemand zuordnen kann. Das liegt selten an einem einzelnen teuren Posten, sondern daran, dass sich mehrere Gebühren übereinanderlegen — jede für sich klein, in Summe spürbar. Der gute Teil der Nachricht: Drei dieser vier Kostenblöcke lassen sich mit der richtigen Karte und einer einzigen Verhaltensregel fast vollständig vermeiden.
📌 HinweisTransparenz: Wir finanzieren diese Seite über Provisionen, wenn Sie über einen unserer Links eine Karte abschließen. Auf unsere Bewertung wirkt sich das nicht aus.
Die vier Gebührenarten, die im Ausland zusammenkommen
1. Auslandseinsatzentgelt. Ein prozentualer Aufschlag auf jeden Umsatz, der nicht in Euro abgerechnet wird. Marktüblich sind ein bis zwei Prozent des Betrags — den exakten Satz nennt das Preis- und Leistungsverzeichnis Ihrer Bank. Eine wachsende Zahl gebührenfreier Karten verzichtet ganz darauf.
2. Bargeldgebühr. Fällt an, wenn Sie mit der Kreditkarte am Automaten abheben. Häufig ein Prozentsatz mit Mindestbetrag — und bei Karten mit Kreditrahmen beginnt hier zusätzlich die Verzinsung, sofort und unabhängig vom Abrechnungstermin. Bei Charge-, Debit- und Guthabenkarten fallen dagegen keine Sollzinsen an.
3. Automatenentgelt des Betreibers. Das verlangt nicht Ihre Bank, sondern der Betreiber vor Ort. Es wird am Display angezeigt und ist der einzige Posten, den Sie durch die Wahl eines anderen Automaten beeinflussen können.
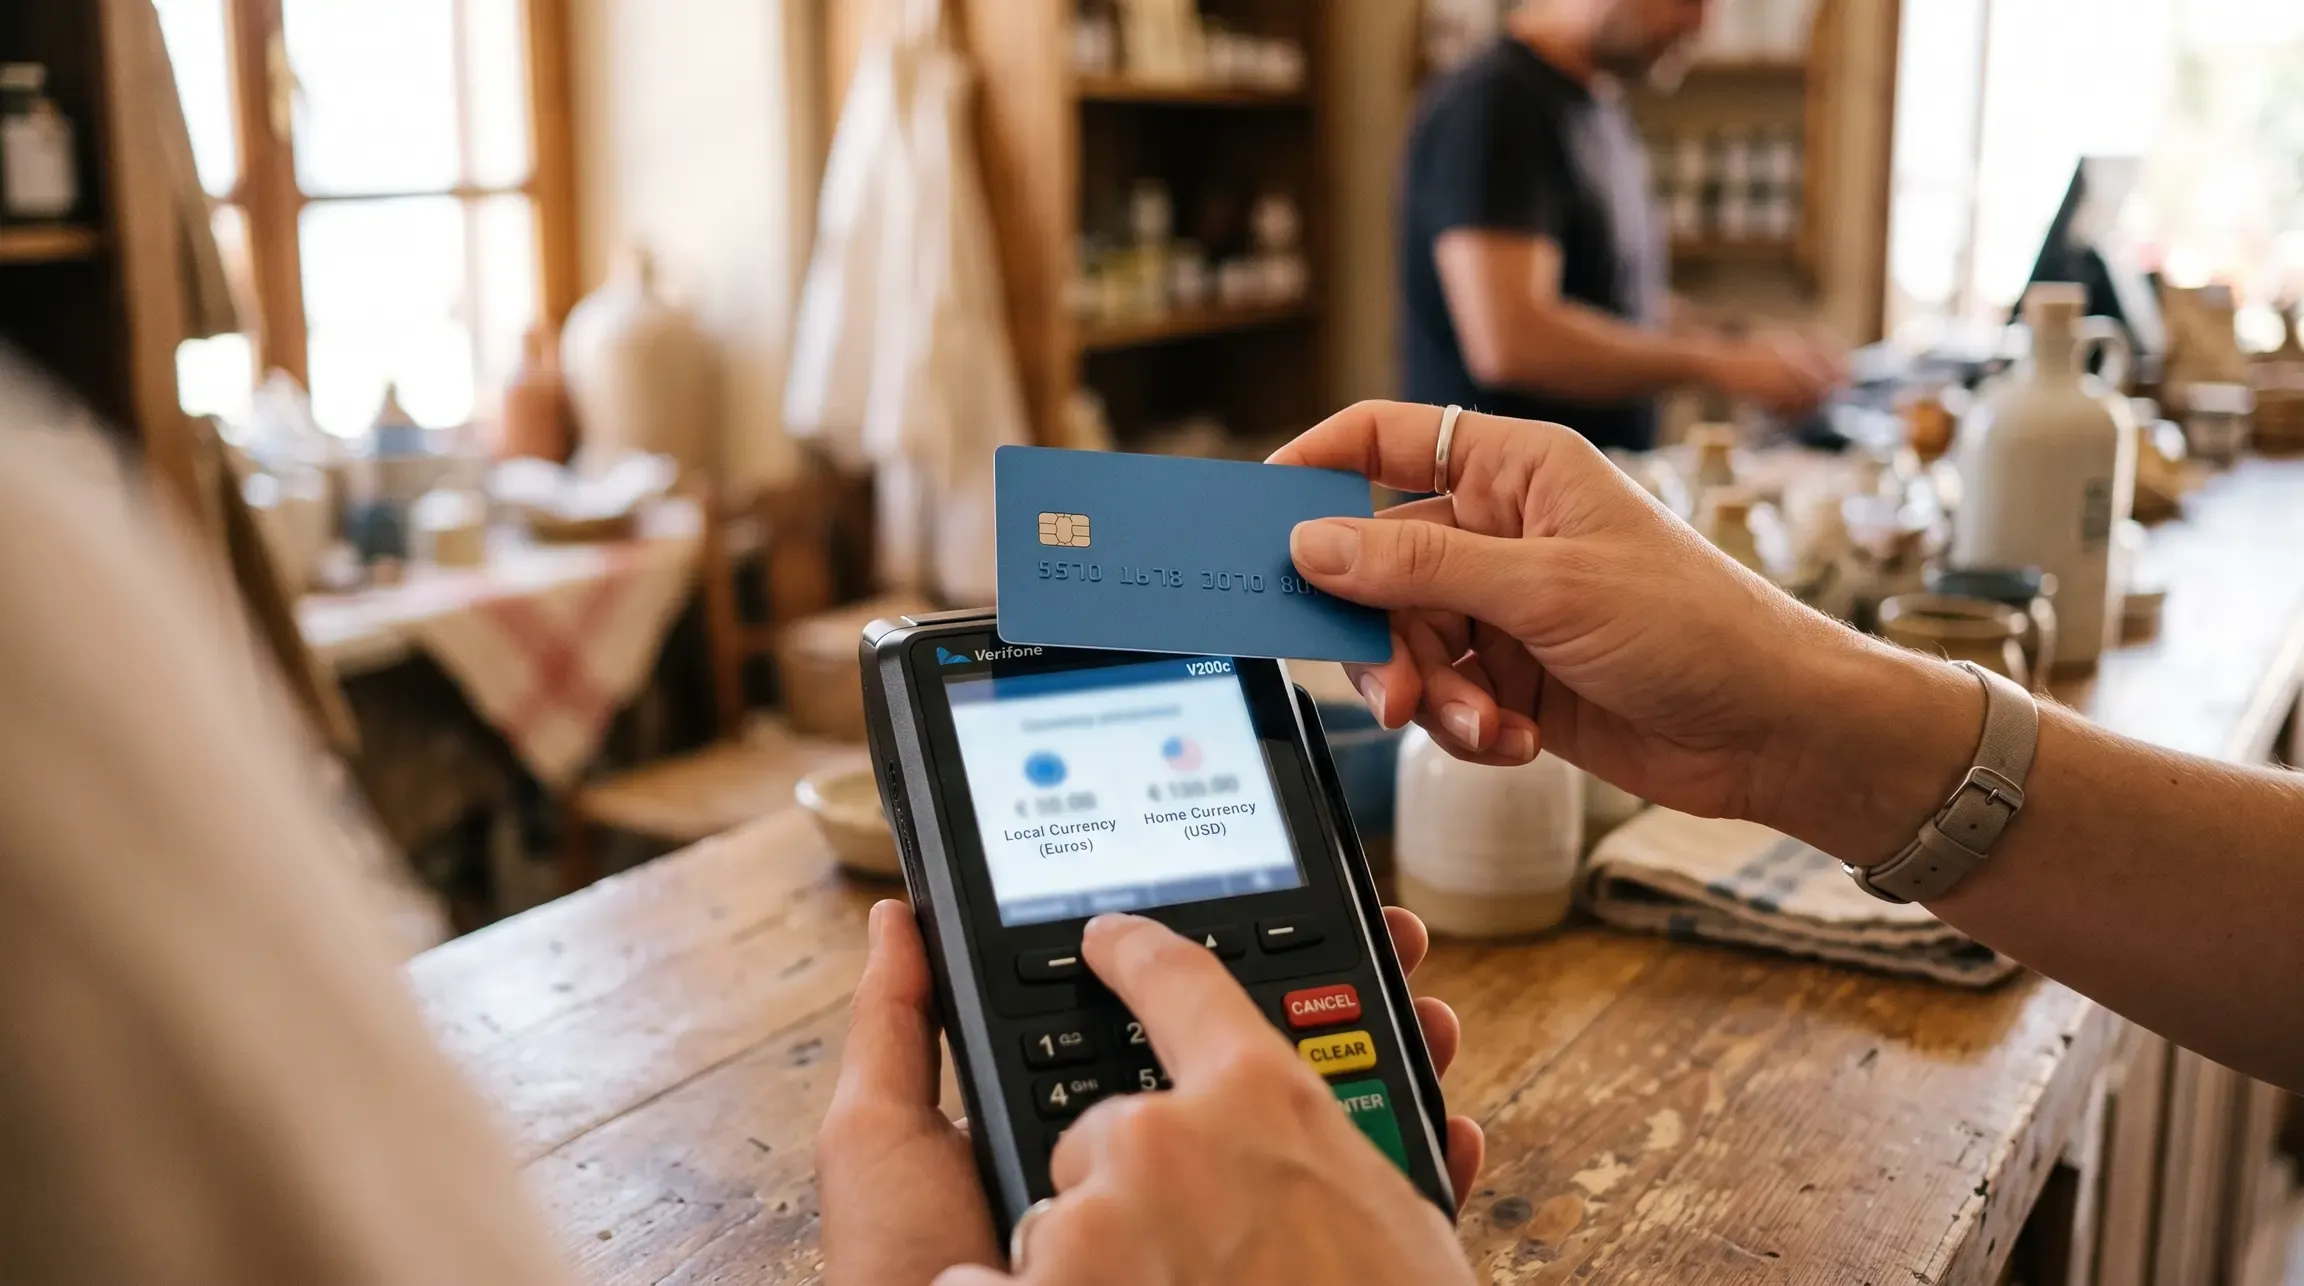
4. DCC-Aufschlag. Die Sofortumrechnung in Euro direkt am Terminal. Sie ist freiwillig — und in aller Regel der teuerste Posten der ganzen Reise.
🔍 Schon gewusstAuslandseinsatzentgelt und Bargeldgebühr hängen an Ihrer Karte. Der DCC-Aufschlag hängt an Ihrer Entscheidung im Laden. Deshalb lohnt es sich, beide zu kennen.
Warum Sie am Terminal immer die Landeswährung wählen sollten
Dynamic Currency Conversion, kurz DCC, klingt nach Service: Das Terminal fragt, ob Sie lieber in Euro zahlen möchten, und zeigt Ihnen den Betrag sofort in Ihrer Heimatwährung. Praktisch scheint das transparent — tatsächlich übernimmt hier der Terminalbetreiber die Umrechnung und legt seinen eigenen Kurs zugrunde.
Die Verbraucherzentrale ist in diesem Punkt ungewöhnlich deutlich: Trotz Werbeversprechen wie „garantierter Wechselkurs" oder „ohne Aufschlag" fährt man mit der Sofortumrechnung meist schlechter und sollte sie ablehnen. Die Empfehlung lautet, konsequent in der Landeswährung zu zahlen. Dann rechnet Ihr Kartennetzwerk um — zu einem Kurs, der in der Regel deutlich näher am Marktkurs liegt.
Immerhin: Nach der Verordnung (EU) 2021/1230 — sie hat die zuvor geltende Regelung aus der Verordnung 2019/518 abgelöst — müssen Anbieter den verwendeten Wechselkurs und die Gesamtkosten offenlegen, bevor Sie zustimmen. Lesen Sie diesen Hinweis — er steht auf dem Display, meist klein und in einem Moment, in dem hinter Ihnen jemand wartet.
❌ Mythos: „In Euro zahlen ist sicherer, dann weiß ich genau, was abgebucht wird."
✔ Fakt: Sie wissen den Betrag, aber nicht, wie viel Aufschlag darin steckt. Der Preis für diese Sicherheit ist ein schlechterer Kurs. Beide Wege sind exakt kalkulierbar — nur ist der eine teurer.
Modellrechnung: zwei Wochen Fernreise
Die folgende Aufstellung ist eine Modellrechnung mit offengelegten Annahmen, kein Anbietervergleich. Sie zeigt, wie sich die Posten aufaddieren.
Angenommen, Sie geben auf der Reise 1.500 Euro per Karte aus und heben zusätzlich 300 Euro in bar ab.
| Kostenpunkt | Annahme | Karte mit Aufschlägen | Karte ohne Fremdwährungsgebühr |
|---|---|---|---|
| Auslandseinsatzentgelt auf 1.500 € | 1,75 % | 26,25 € | 0,00 € |
| Bargeldgebühr auf 300 € | 3,0 % | 9,00 € | 0,00 € |
| DCC bei der Hälfte der Zahlungen | 4 % auf 750 € | 30,00 € | 30,00 € |
| Summe | 65,25 € | 30,00 € |
Modellrechnung der Redaktion. Die tatsächlichen Sätze stehen in Ihrem Preis- und Leistungsverzeichnis; Automatenentgelte des Betreibers sind nicht enthalten, da sie vor Ort variieren. Die Bargeldgebühr ist ohne Mindestbetrag gerechnet — bei mehreren kleinen Abhebungen fällt sie höher aus.
Die dritte Zeile ist die interessanteste, denn sie steht in beiden Spalten gleich. Der DCC-Aufschlag wird vom Terminalbetreiber erhoben und hängt nicht an Ihrer Karte — keine noch so günstige Karte nimmt ihn Ihnen ab. Er verschwindet nur, wenn Sie die Sofortumrechnung ablehnen. Und selbst in der günstigen Spalte bleibt er damit der größte Einzelposten. Wer die Zinsseite seiner Karte ohnehin im Blick behalten will, findet die Einordnung in unserem Zinsvergleich für Kreditkarten.
Auch das Euro-Ausland ist nicht automatisch gebührenfrei
Ein hartnäckiges Missverständnis betrifft die EU. Für Zahlungen in Euro gilt: Ihre Bank darf für eine grenzüberschreitende Euro-Zahlung innerhalb der EU nicht mehr verlangen als für eine vergleichbare Zahlung im Inland — unabhängig davon, ob das Zielland den Euro nutzt. Das regelt die europäische Preisverordnung, nachzulesen bei Your Europe.
Der Haken: Diese Gleichbehandlung gilt nur für Euro-Beträge. Zahlen Sie in Złoty, dänischen oder tschechischen Kronen, ist das eine Fremdwährungstransaktion — mit Umrechnung und möglichem Auslandseinsatzentgelt. Schweden hat die Regelung als einziger Mitgliedstaat auf die eigene Währung erstreckt. Ein Wochenendtrip nach Prag fällt also unter dieselben Regeln wie eine Fernreise, auch wenn er sich nicht so anfühlt.
Welchen Kurs Ihre Karte tatsächlich verwendet
Wenn Sie in Landeswährung zahlen, rechnet das Kartennetzwerk um. Beide großen Anbieter stellen dafür öffentliche Rechner bereit, mit denen sich der voraussichtliche Kurs vorab abschätzen lässt — Visa über seinen Exchange Rate Calculator, Mastercard über den Currency Converter.
💡 TippRechnen Sie eine Beispielzahlung vor der Reise einmal durch und notieren Sie den Kurs. Wenn Ihnen ein Terminal dann eine Sofortumrechnung anbietet, erkennen Sie in zwei Sekunden, wie weit der angebotene Kurs davon abweicht.
Beachten Sie den Hinweis beider Netzwerke: Die kartenausgebende Bank kann einen abweichenden Kurs anwenden und zusätzliche Entgelte erheben. Der Rechner liefert eine gute Näherung, keine Garantie.
Was das für die Kartenwahl heißt
✅ Vorteile einer Karte ohne Fremdwährungsaufschlag:
- Kein prozentualer Aufschlag auf Zahlungen in fremder Währung
- Oft auch günstigere oder kostenfreie Bargeldabhebung
- Der Vorteil wächst mit jeder Reise, ohne dass Sie etwas tun müssen
❌ Worauf Sie trotzdem achten müssen:
- „Gebührenfrei" bezieht sich manchmal nur auf die Jahresgebühr, nicht auf den Auslandseinsatz
- Bargeldabhebungen können trotzdem sofort verzinst werden
- Der DCC-Aufschlag bleibt Ihre Entscheidung — ihn nimmt Ihnen keine Karte ab
Welche Karten in unserem Bestand ohne Fremdwährungsgebühr auskommen, sehen Sie in der Detailübersicht — etwa bei der TF Mastercard Gold, die wir wegen ihres Reiseprofils führen. Und wer wissen will, warum Kartenzahlungen im Urlaub psychologisch leichter fallen als Bargeld, findet die Erklärung in unserem Beitrag zu Impulskäufen mit der Kreditkarte.
Ihre Checkliste vor der Abreise
Checkliste
- Auslandseinsatzentgelt im Preis- und Leistungsverzeichnis nachgeschlagen
- Bargeldgebühr und Zinsbeginn bei Abhebungen geprüft
- Kartenlimit für die Reisedauer angepasst
- Zweite Karte eines anderen Netzwerks eingepackt, getrennt aufbewahrt
- Merksatz verinnerlicht: am Terminal immer Landeswährung
Fazit: Eine Entscheidung entfernt Sie vom teuersten Posten
Die Kostenfalle im Urlaub ist selten ein Betrug und fast immer eine Summe kleiner Voreinstellungen. Das Auslandseinsatzentgelt entscheiden Sie bei der Kartenwahl, die Bargeldgebühr bei der Frage, wie oft Sie abheben — und den größten Posten, die Sofortumrechnung, entscheiden Sie im Bruchteil einer Sekunde am Terminal.
Wer sich nur eine Regel merkt, sollte es diese sein lassen: immer in der Währung des Landes zahlen, in dem man gerade steht. Alles andere ist eine Frage der richtigen Karte — und die wechselt man einmal, nicht jede Reise neu. Prüfen Sie vor der nächsten Buchung, welche Ihrer Karten ohne Fremdwährungsaufschlag auskommt.
👤 Über den Autor
Jan-Philip Ziebold ist Geschäftsführer der DZ-Media Verlag GmbH und beschäftigt sich seit Jahren mit Kartenprodukten und Gebührenmodellen. Sein Interesse gilt den Kosten, die nicht im Werbetext stehen, sondern im Preis- und Leistungsverzeichnis. Für diesen Beitrag hat er die einschlägigen EU-Verordnungen sowie die Empfehlungen der Verbraucherzentrale zur Sofortumrechnung ausgewertet.
Fachlich geprüft von Frédéric Pansch, Fachredakteur für Zahlungsverkehr.
Quellen
- Verbraucherzentrale: Bargeld, Karten, Reiseschecks — das richtige Zahlungsmittel im Ausland
- Verordnung (EU) 2021/1230 über grenzüberschreitende Zahlungen in der Union
- Your Europe (Europäische Kommission): Zahlungen, Überweisungen und Schecks
- Visa Exchange Rate Calculator
- Mastercard Currency Exchange Rate Converter